Was suchen Sie?
...Zuckersteuer Deutschland
Die Zuckerwirtschaft unterstützt das Ziel, Übergewicht und Adipositas zu bekämpfen. Allerdings müssen dafür die tatsächlichen Ursachen an der Wurzel gepackt werden. Und das sind v.a. die Kalorien. Abgaben auf Zucker machen niemanden schlanker.
Eine Steuer mit ungeklärten Folgen
- Die Erfahrungen aus Großbritannien zeigen, dass eine solche Steuer den Ersatz von Zucker durch Süßstoffe beschleunigen wird. Das Umweltbundesamt warnt vor möglichen zusätzlichen Einträgen persistenter Süßstoffe in den Wasserkreislauf. Auch das Bundesinstitut für Risikobewertung weist darauf hin, dass ein steigender Konsum süßstoffhaltiger Getränke zur Überschreitung der akzeptable tägliche Aufnahmemenge einzelner Süßstoffe führen kann.
- Die Rechnung für die Zuckersteuer zahlt die Land- und Ernährungswirtschaft mit Arbeitsplatz- und Einkommensverlusten. Denn sie bewirkt, dass die Nachfrage nach Rübenzucker zurückgeht. In der schwersten Krise der Zuckerwirtschaft seit Jahrzehnten werden tarifgebundene Arbeitsplätze und durch harte Arbeit erzielte Wertschöpfung wegfallen. Ebenso Steuereinnahmen aus Einkommen und Gewerbe sowie Sozialversicherungsbeiträge. In der Landwirtschaft wird der Rübenanbau, mit seinen guten Leistungen für die Umwelt, zurückgehen. Millionenwerte, bspw. für Maschinen, müssen in den involvierten Unternehmen abgeschrieben werden.
Deshalb fordern wir:
Eine neue Verbrauchsteuer dieser Tragweite darf nicht vorschnell eingeführt werden. Es braucht eine konsequente Folgenabschätzung in der sämtliche gesundheitlichen, ökologischen und wirtschaftlichen Folgen sorgfältig geprüft werden.
Eine Maßnahme, die weniger hält, als sie verspricht
1. Eine Zuckersteuer leistet keinen belastbaren Beitrag im Kampf gegen Übergewicht.
Großbritannien hat die Zuckersteuer 2018 eingeführt. Das Ergebnis: das Übergewicht steigt weiter an, obwohl der Zuckerverzehr sinkt 6,7. In über hundert weiteren Ländern wurde eine Zuckersteuer ebenfalls eingeführt. Es gibt keinen belastbaren Beitrag zur Verlangsamung der Adipositasentwicklung 14. Häufig werden Modellrechnungen herangezogen, um vermeintlich positive Effekte einer Zuckersteuer zu belegen. Diese sind aber gerade kein Beleg. Sie setzen nämlich als Grundannahme voraus, dass eine Zuckersteuer tatsächlich kausal für die Reduktion des Körpergewichts ist, obwohl es dafür keine wissenschaftlichen Nachweise gibt. Eine umfassende wissenschaftliche Analyse zentraler Studien15 kommt zu dem Ergebnis, dass keine der häufig herangezogenen Untersuchungen den Anforderungen evidenzbasierter Politik genügt.
2. Statt Zucker werden vermehrt künstliche Süßstoffe eingesetzt und verzehrt.
Die Erfahrung mit dem britischen Steuermodell zeigt, dass der Zuckergehalt in Erfrischungsgetränken zwar reduziert wurde, dafür aber mehr künstliche Süßstoffe eingesetzt werden3,4. Eine zunehmende Süßstoffaufnahme löst in deutschen Behörden Sorgen aus. Das Bundesinstitut für Risikobewertung gibt zu bedenken, dass ein gesteigerter Konsum von süßungsmittelhaltigen Erfrischungsgetränken zur Überschreitung der empfohlenen Tagesdosis für einzelne Süßungsmittel führen könnte16. Auch das Umweltbundesamt macht sich Sorgen um die Belastung des Trinkwassers durch Süßstoffe wie Acesulfam-K und Sucralose17.
3. Eine Zuckersteuer ist bürokratisch und gängelt die Menschen.
Eine neue Steuer bringt Meldepflichten, Kontrollen, Genehmigungen und Verwaltungskosten – für die Wirtschaft und den Steuerzahler. Das ist das Gegenteil des immer wieder angekündigten Bürokratierückbaus. Anstelle von regulatorischen Maßnahmen braucht Übergewichtsprävention Ernährungsbildung und Verbraucheraufklärung. Menschen müssen selbstbestimmt über ihre Ernährung entscheiden können und sollen nicht bevormundet werden.
Aktuelle Dokumente
Infodienst: Zuckersteuer ist Aktionismus am Ziel vorbei
Die Zuckersteuer steht im Widerspruch zu zahlreichen Zielen, die CDU, CSU und SPD in ihrer Koalition erreichen wollen
Zum Infodienst, Okt 2026
Positionen zur Zuckersteuer Onepager
Eine Zuckersteuer macht nicht schlank und vernichtet Wertschöpfung
Zum Onepager Positionen, Sept 2026
Stellungnahme zum Vorschlag der Finanzkommission Gesundheit zur Einführung einer Zuckersteuer
10 Gründe gegen den Vorschlag zur Einführung einer gestaffelten Steuer auf zuckergesüßte Erfrischungsgetränke
Zur Stellungnahme, April 2026
Stellungnahmen der Verbände der Lebensmittelwirtschaft
Ein Bündnis aus vielen Verbänden setzt sich gegen die Einführung einer Zuckersteuer ein
Verbändeschreiben zum Zuckersteuer-Antrag im Bundesrat, April 2026
Stellungnahme: Lebensmittelwirtschaft fordert Stopp und warnt vor neuer Kosten- und Bürokratiewelle, Okt 2026

Hintergrund zur Position
Es gibt keine wissenschaftlichen Daten, die darauf hindeuten, dass sich eine Zuckersteuer zur Übergewichts- und Adipositasprävention eignet.
Übergewicht und Adipositas sind Risikofaktoren für ernährungsmitbedingte Zivilisationskrankheiten. Daher unterstützt die Zuckerwirtschaft auch Maßnahmen, die dazu geeignet sind, Übergewicht und Adipositas zu bekämpfen.
Eine Strafsteuer auf Zucker zählt nicht dazu. Eine Zuckersteuer suggeriert fälschlich, dass eine einzelne Zutat schuld an der Entstehung von Übergewicht und Adipositas ist. Sie kann dazu führen, dass Lebensmittelhersteller ihre Rezepturen überarbeiten und weniger Zucker verzehrt wird. Das eigentliche Ziel, nämlich etwas zur Prävention von Übergewicht und Adipositas beizutragen, wird nicht erreicht. Es gibt keinen wissenschaftlich belastbaren Nachweis dafür, dass eine Zuckersteuer zu weniger Übergewicht führt.
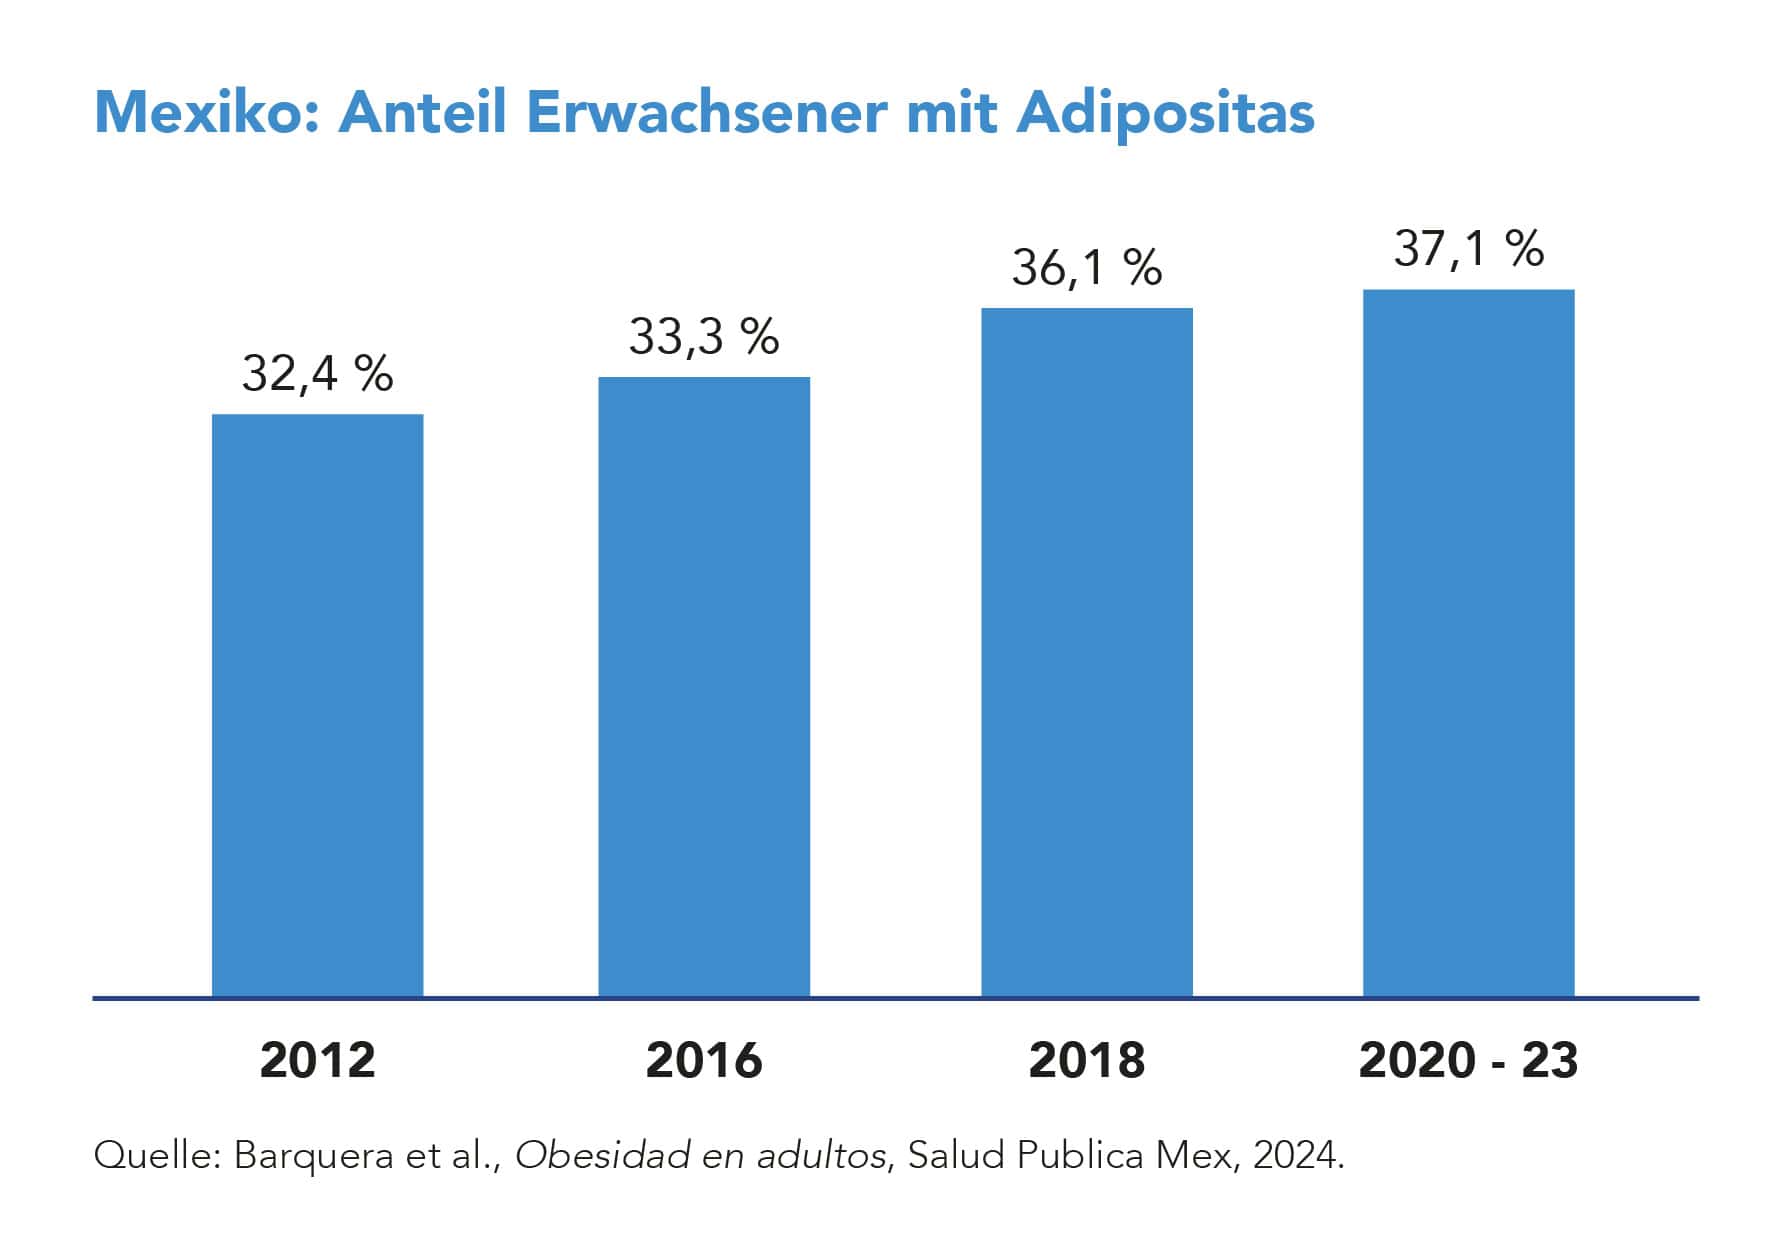
Mexiko: Die Adipositasrate steigt weiter an – trotz Zuckersteuer
Bereits 2014 wurde in Mexiko eine Zuckersteuer eingeführt, um die hohen Übergewichtsraten zu senken. Erfolg hatte diese Maßnahme nicht, wie die Entwicklung der Adipositasprävalenz zeigt[1]:
Was ist passiert? Zwar wurden weniger mit einer Strafsteuer belegte Getränke gekauft. Allerdings wichen Verbraucherinnen und Verbraucher stattdessen auf andere Produkte aus, die nicht der zusätzlichen Steuer unterliegen. Im Ergebnis werden in Mexiko insgesamt auch nach Einführung der Zuckersteuer tatsächlich nicht signifikant weniger Gesamtkalorien eingekauft als vorher[2].
Großbritannien I − Zucker wird durch Süßstoffe ersetzt.
Die im Jahr 2018 in Großbritannien eingeführte Steuer auf zuckerhaltige Softdrinks dient immer wieder als Beispiel für vermeintliche Erfolge. Das trifft allerdings nicht zu, denn das mit der Einführung der Strafsteuer verfolgte Ziel, Übergewicht und Adipositas vorzubeugen, ist nicht erreicht.
Richtig ist lediglich, dass die Hersteller von Erfrischungsgetränken ihre Rezepturen mit der Einführung angepasst und den Zuckergehalt verringert haben.
Verschwiegen wird allerdings regelmäßig, dass die Getränkeindustrie, um eine Besteuerung zu vermeiden, nicht nur den Zuckergehalt reduziert, sondern dafür den Einsatz künstlicher Süßstoffe erhöht hat[3], [4].
Großbritannien II – Ein Modell für 10-11-jährige Mädchen ist kein Beleg.
Befürworter einer Strafsteuer auf Zucker argumentieren häufig, dass die Zuckersteuer die Übergewichtprävalenz bei 10-11-jährigen Mädchen in Großbritannien gesenkt habe. Diese Aussage bezieht sich auf eine Modellrechnung von Rogers et al.[5], in der simuliert wurde, wie sich die Zuckersteuer in England auf die Adipositasprävalenz bei Vorschul- und Schulkindern auswirkt. Als Beleg für die Wirksamkeit einer Zuckersteuer taugt diese Veröffentlichung allerdings nicht:
- Es handelt sich um eine Modellrechnung. Es wird also nicht bewiesen, dass eine Zuckersteuer vor Überwicht schützt, sondern dies als vermeintliche Tatsache vorausgesetzt.
- Die Autoren errechnen selbst mit dem von ihnen entworfenen Modell nur bei einer kleinen Gruppe − Mädchen in der 6. Klasse −, dass eine Zuckersteuer zu einer Verringerung der Adipositasrate führt. Bei Jungen in der 6. Klasse oder bei Vorschulkindern gelingt die Simulation eines solchen Effekts nicht.
Auch der Vergleichszeitraum für die vermeintlichen Folgen der Zuckersteuer wurde auffällig eng gehalten. Fasst man den Auswertungszeitraum breiter, ist kein Effekt mehr auf die Adipositasprävalenz der Mädchen in der 6. Klasse ersichtlich.
Unsere ausführlichere Analyse der Studie finden Sie hier [Studienservice zu Rogers et al.].
Großbritannien III – Übergewicht nimmt zu, der Zuckerverzehr ist rückläufig.
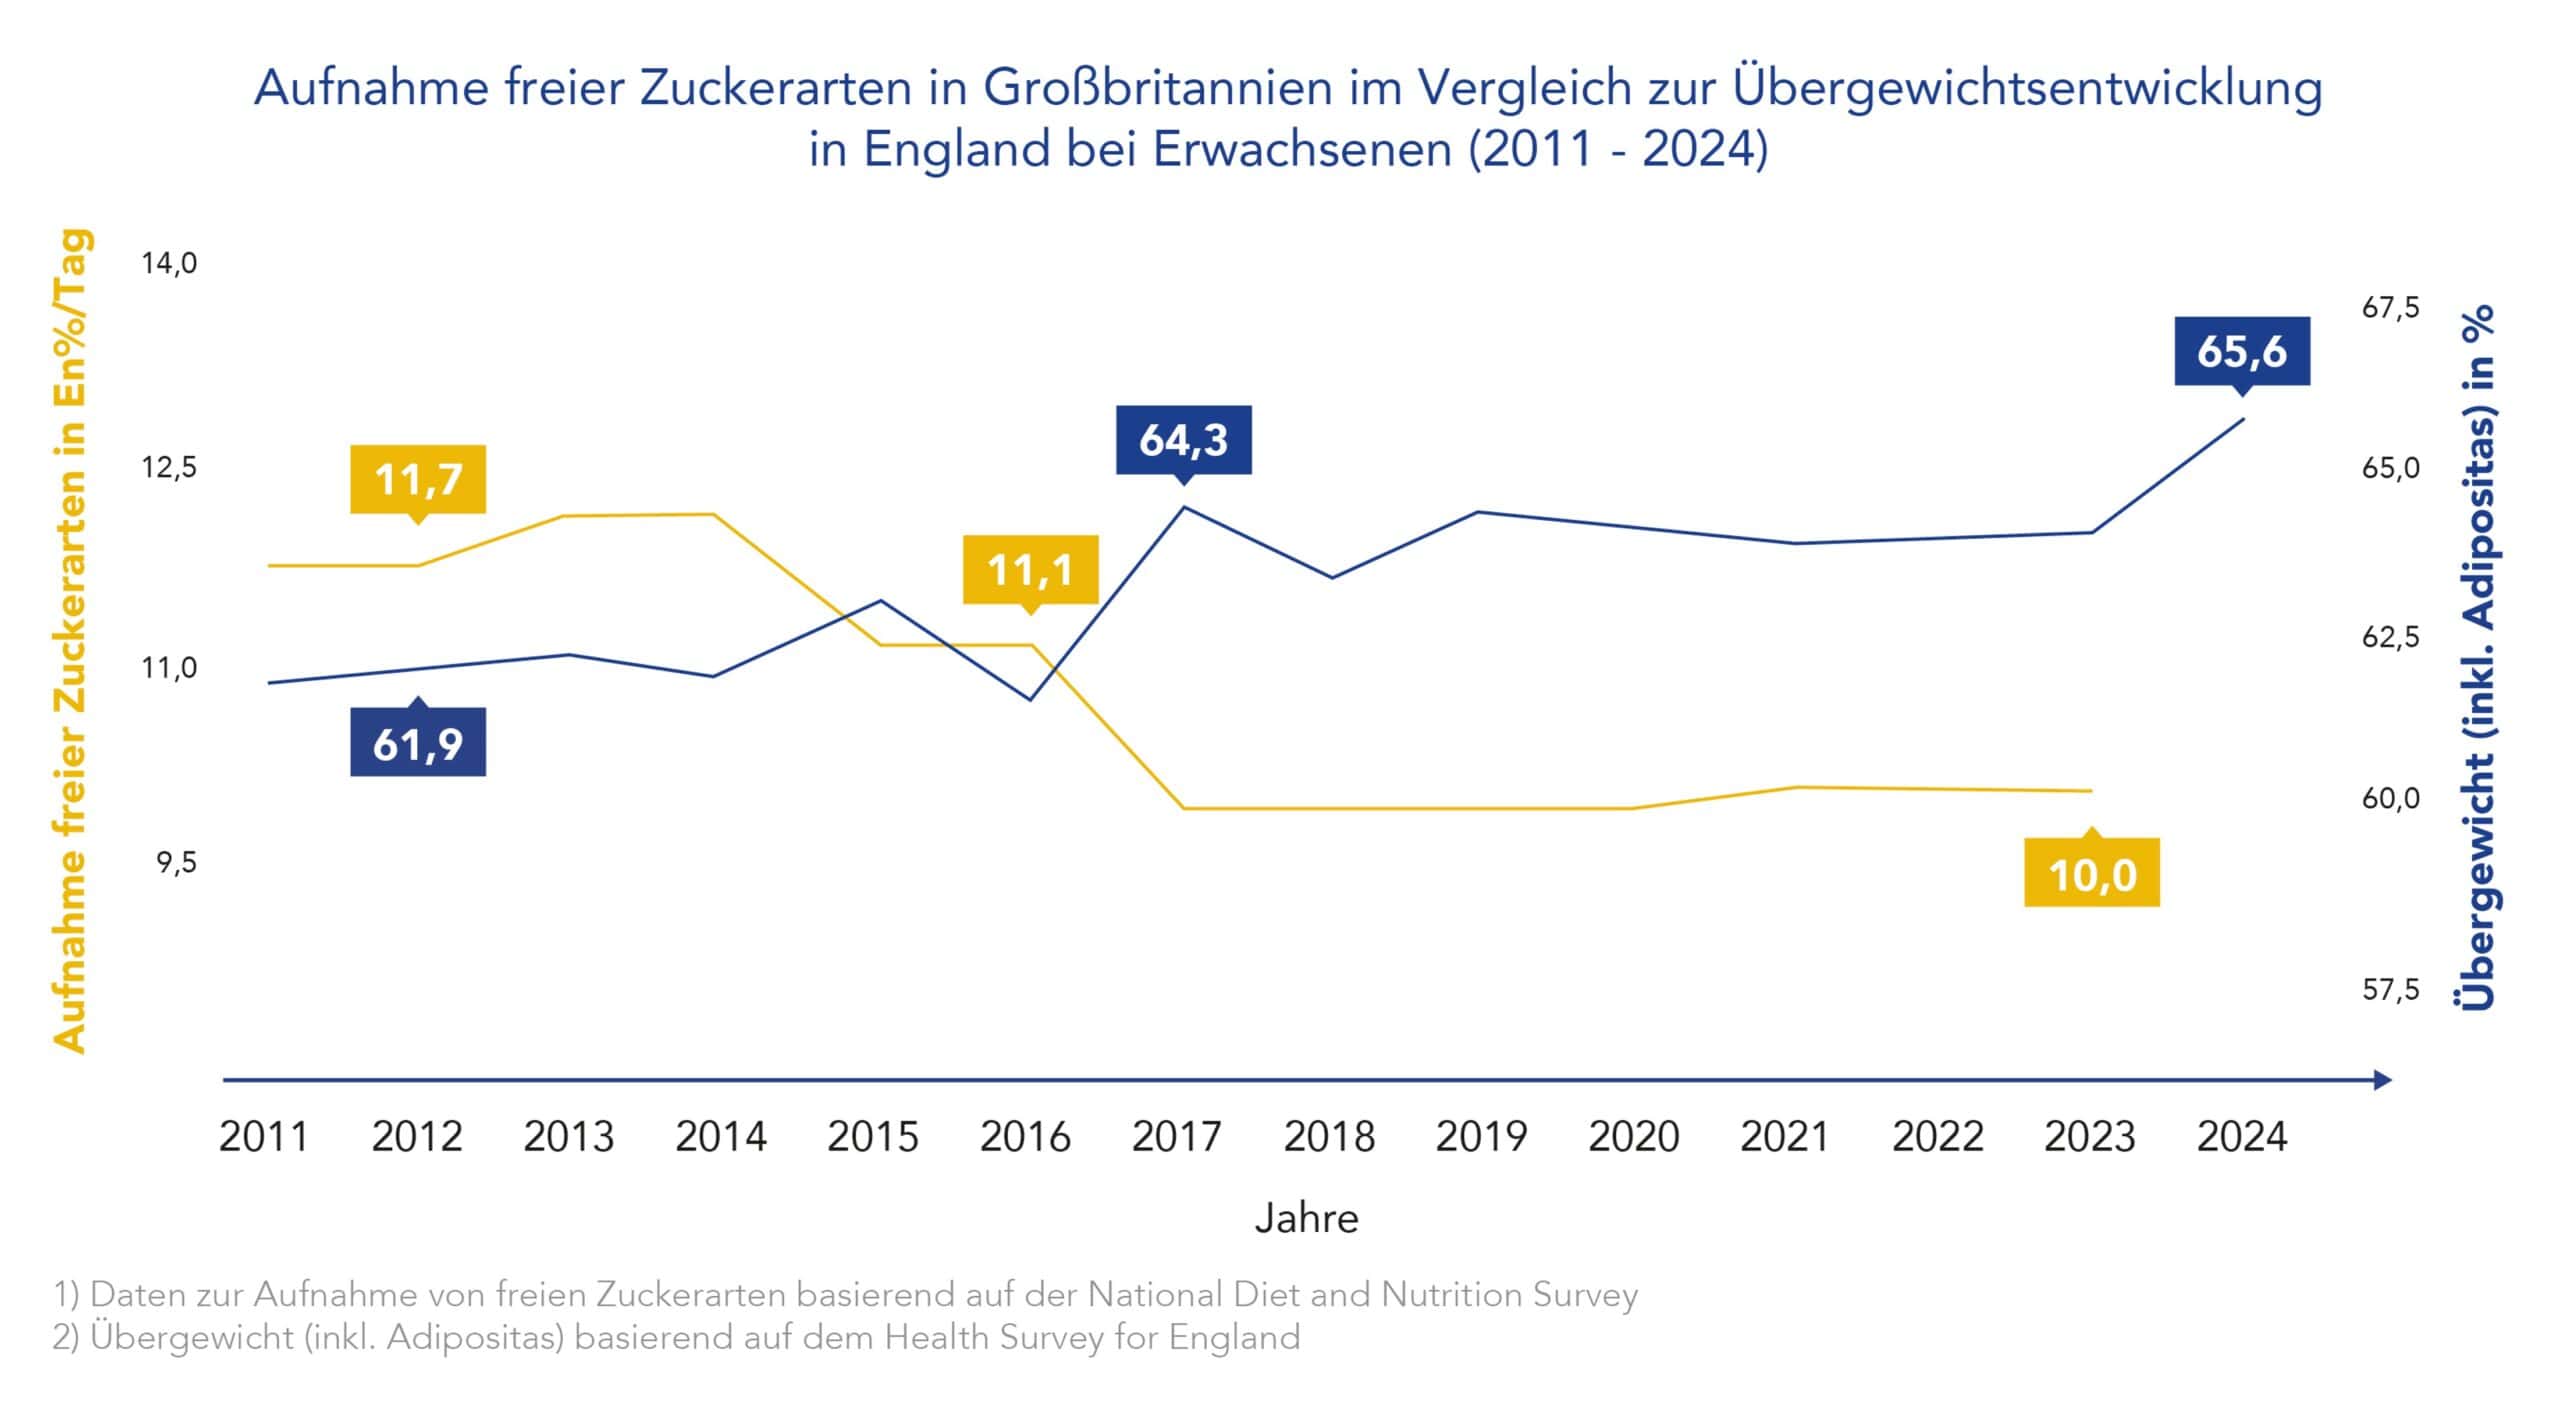
Bemerkenswert ist in Großbritannien zudem, dass die Zuckerzufuhr seit 2011 rückläufig ist[7]. Gleichzeitig steigen Übergewicht und Adipositas trotz Einführung einer Zuckersteuer im Jahr 2018 kontinuierlich weiter an.[8]
Dass in Großbritannien trotz des rückläufigen Zuckerverzehrs Übergewicht zunimmt, deutet darauf hin, dass andere Faktoren eine Rolle spielen.
Einsparungen im Gesundheitssystem werden ohne Kontext simuliert.
In der Debatte über die Finanzierung des Gesundheitssystems wird in letzter Zeit häufig über die Einführung einer Zuckersteuer diskutiert. Auch hier werden häufig Modellierungsstudien als vermeintlicher Beleg für positive gesundheitliche Effekte genutzt. Die Modelle unterstellen, dass eine Zuckersteuer zu weniger Übergewicht führt. Sie setzen Kausalität voraus, belegen diese aber nicht.
Die 2023 von Emmert-Fees et al.[8] publizierte Veröffentlichung hat die Auswirkungen einer Zuckersteuer für Deutschland simuliert. Die Grundannahme hier ist, dass die Besteuerung von zuckerhaltigen Erfrischungsgetränken zur Abnahme des Körpergewichts führt, wobei wissenschaftliche Belege fehlen.
Laut den Autoren könnte eine Zuckersteuer dazu führen, dass bis zu 6 g weniger Zucker pro Tag (24 kcal) verzehrt würden. Dass eine solche geringe postulierte Kalorieneinsparung tatsächlich positive gesundheitliche Effekte hat, erscheint allerdings ausgesprochen fragwürdig.
Simuliert wurde weiter, dass die Zuckersteuer in 20 Jahren bis zu 3,85 Milliarden Euro an Gesundheitskosten sparen könnte. Das klingt viel. Allerdings beliefen sich die Gesamtkosten des deutschen Gesundheitssystems laut Statistischem Bundesamt im Jahr 2022 auf 498 Milliarden Euro. Unter der Annahme einer gleichmäßigen Verteilung der Einsparungen über den Simulationszeitraum von 20 Jahren entsprechen die 3,85 Milliarden Euro einer jährlichen Einsparung von unter 0,04 Prozent.
Mit Absatzzahlen zu Zucker wird Handlungsbedarf suggeriert.
Die Bundesanstalt für Landwirtschaft und Ernährung (BLE), Eurostat oder die FAO kommunizieren im Rahmen ihrer Agrarstatistiken Daten zum Absatz von Zucker und zur Zuckerversorgung.
Diese agrarökonomischen Zahlen werden regelmäßig herangezogen, um zu suggerieren, dass in Deutschland zu viel Zucker konsumiert wird. Derartige Schlüsse lassen diese Daten allerdings nicht zu. Absatzzahlen kennzeichnen nur den theoretisch für den Verzehr zur Verfügung stehenden Zucker als rechnerische Größe[9]. Darin enthalten sind auch Mengen, die nicht verzehrt werden. Der Zuckerabsatz ist also stets höher als der tatsächliche Verzehr. Nur Verzehrsstudien geben Aufschluss über die tatsächliche Zuckeraufnahme.
Der Verzehr von Zucker nimmt in Deutschland tendenziell ab, sowohl bei Erwachsenen als auch bei Kindern und Jugendlichen.
Die letzten bundesweiten Zahlen zum Zuckerverzehr stammen aus der Nationalen Verzehrsstudie II, deren Daten in den Jahren 2005 – 2007 erhoben wurden. Sowohl das Ernährungsverhalten als auch die Rezepturen haben sich in den letzten Jahren erheblich verändert. Während der Verzehr von Zucker (Saccharose) vor zwanzig Jahren noch bei 18−20 kg pro Kopf/Jahr lag[10], sprechen neuere Zahlen für einen deutlichen Rückgang des Zuckerverzehrs. 2024 wurden im Ernährungsbericht der Deutschen Gesellschaft für Ernährung (DGE) Ergebnisse der Bayerischen Verzehrsstudie III veröffentlicht, wonach der jährliche Zuckerverzehr bei Erwachsenen in Bereich von 13−15 kg pro Kopf/Jahr liegt[11]. Auf einen rückläufigen Trend der Zuckeraufnahme bei Kindern und Jugendlichen im Alter von 3 bis 17 Jahren, weist auch die so genannte DONALD-Studie hin. Bedingt ist der Rückgang unter anderem durch einen geringeren Softdrinkkonsum, der sich auch in Familien mit einem schwachen sozioökonomischen Status widerspiegelt[12], [13].
Referenzen:
[1] Barquera et al., Obesidad en adultos, Salud Publica Mex, 2024.
[2] Aguilar et al., The effectiveness of sin food taxes: Evidence from Mexico, J Health Econ, 2021.
[3] https://www.sipcan.at/post/die-britische-zuckersteuer-eine-gute-loesung (Zugriff 16.03.2026).
[4] Kutepova et al, Declining trends in sweetness of the diet in the UK: 2008/9–2018/19, Front Nutr, 2025.
[5] Rogers et al., Associations between trajectories of obesity prevalence in English primary school children and the UK soft drinks industry levy: An interrupted time series analysis of surveillance data, PLoS Med, 2023.
[6] https://www.gov.uk/government/collections/national-diet-and-nutrition-survey (Zugriff 16.03.2026).
[7] https://digital.nhs.uk/data-and-information/publications/statistical/health-survey-for-england (Zugriff 16.03.2026).
[8] Emmert-Fees et al., Projected health and economic impacts of sugar-sweetened beverage taxation in Germany: A cross-validation modelling study, PLoS Med, 2023.
[9] https://www.ble.de/DE/BZL/Daten-Berichte/Zucker/zucker_node.html (Zugriff 16.03.2026).
[10] Deutsche Gesellschaft für Ernährung (Hrsg.): 12. DGE-Ernährungsbericht. Bonn (2012).
[11] Deutsche Gesellschaft für Ernährung (Hrsg.): 15. DGE-Ernährungsbericht. Bonn (2024).
[12] Perrar et al., Time and Age Trends in Free Sugar Intake from Food Groups among Children and Adolescents between 1985 and 2016, Nutrients, 2020.
[13] Lampert et al. Gesundheitliche Ungleichheiten bei Kindern und Jugendlichen in Deutschland – Zeitliche Entwicklung und Trends der KiGGS-Studie, 2019.
[14] Rubach, Mehr als 100 Länder besteuern zuckergesüßte Getränke. Funktioniert es? https://mrexpertde.substack.com/p/mehr-als-100-landerbesteuern-zuckergesute?r= (Zugriff 28. Juli 2026).
[15] Schüller et al., Statistisch-methodische Bewertung von Modellierungsstudien zu den Effekten einer Zuckersteuer, Gutachten 2025. https://www.lebensmittelverband.de/fileadmin/Positionspapiere/2025/11/Gutachten_Statistisch-methodische_Bewertung_von_Modellierungsstudien_zu_den_Effekten_einer_Zuckersteuer.pdf.
[16] https://www.bfr.bund.de/assets/01_Ver%C3%B6ffentlichungen/Stellungnahmen_englisch/health-risk-assessment-of-the-use-of-sweeteners-in-softdrinks.pdf (Zugriff 28.07.2026).
[17] https://www.umweltbundesamt.de/themen/zuckersteuer-kann-eintraege-persistenter.